AG 천팀장 · 자동차 금융 컨설팅 하나은행 오토론 · 하나카드 AUTO할부 비교
AG AUTO FINANCE CONSULTING
국산차·수입차 신차할부

원하는 신차 자동차,월 할부금이 고민이신가요?

차량 가격 · 선수금 · 매월 납입 부담
신용점수 · DSR · 향후 대출 계획
고객님의 현실적인 상환 계획부터 함께 살펴봅니다.
아우디 신차할부 상담 AG 천팀장 공식 대표 홍보 사진
AG AUTO FINANCE ADVISORAG 천팀장
10년 이상 자동차 금융 상담 경험
신차 금융 상담 가이드

신차 자동차할부,60개월과 120개월어떤 선택이 유리할까요?

월 납입금과 총이자뿐 아니라 신용점수·DSR·차량 교체 및 중도상환 계획까지 고려해 하나은행 오토론과 해당 브랜드의 캐피탈·파이낸셜·카드할부 조건을 비교합니다.

120개월은행 오토론 최장 기간*
60개월하나카드 AUTO할부 비교*
900건+블로그 실제 진행 후기
* 상품별 대상 차량, 금리, 한도 및 기간은 실제 심사와 약정에 따라 달라집니다. 1차 조회는 최종 승인이 아닙니다.
REAL FINANCING CASES

AG 천팀장의 은행 120개월 10년 실제 진행 사례

1차 조회·최종 승인·실제 이용금액을 구분한 상담 사례입니다. 개별 승인 조건을 보장하지 않습니다.

CASE 01은행 120개월·플랜B
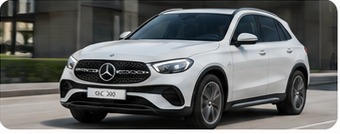
벤츠 GLC300 차량 모델 참고 이미지

벤츠 GLC300

60개월 월 부담을 고려해 은행 120개월과 부족금 보완을 비교한 사례.
차량가 / 필요금액
7,968만원
1차 조회
5,000만원
최종 승인
5,000만원
이용·부족금 구성
플랜B 1,968만원
실제 블로그 사례 보기 ↗
CASE 02은행·스마트 유예할부
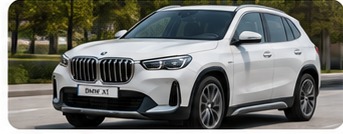
BMW X1 차량 모델 참고 이미지

BMW X1

48개월 후 자금 계획에 맞춰 승인 한도와 실제 이용 금액을 다르게 설계한 사례.
차량가 / 필요금액
5,997만원
1차 조회
5,000만원
최종 승인
5,000만원
이용·부족금 구성
은행 실제 이용 3,310만원 + 스마트 유예할부 2,687만원
실제 블로그 사례 보기 ↗
CASE 03EV오토론·플랜B·현금
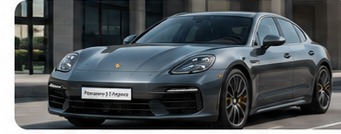
포르쉐 파나메라4 E-HEV 차량 모델 참고 이미지

포르쉐 파나메라4 E-HEV

본심사 한도 조정 후 전체 차량 대금을 나누어 준비한 사례.

차량가 / 필요금액
2억 4,520만원
1차 조회
6,000만원
최종 승인
5,000만원
이용·부족금 구성
플랜B 1억 4,000만원 + 현금 5,520만원
실제 블로그 사례 보기 ↗
CASE 04EV오토론·현금
아우디 Q4 e-tron 차량 모델 참고 이미지

아우디 Q4 e-tron

추가 금융 없이 부족한 차량 대금을 현금으로 해결한 사례.

차량가 / 필요금액
6,344만원
1차 조회
6,000만원
최종 승인
6,000만원
이용·부족금 구성
현금 344만원
실제 블로그 사례 보기 ↗
120 MONTHS · SMART REPAYMENT GUIDE

120개월·10년 할부,
기간이 길면 이자도 무조건 손해일까요?

월 부담을 낮추는 장점과 총이자·중도상환 조건을 함께 이해해야 고객님의 자금 계획에 맞는 선택을 할 수 있습니다.

120개월
10년 동안 반드시 차량을 보유해야 한다는 뜻은 아닙니다.

장기 분할상환은 매월 납입 부담을 낮추기 위한 선택지입니다. 다만 동일한 대출금액과 금리라면 상환 기간이 길수록 총이자는 일반적으로 증가합니다.

01 · 월 부담과 총이자

월 납입금을 낮추되, 전체 비용도 비교합니다

120개월 약정은 월 원리금 부담을 낮출 수 있습니다. 대신 60개월과 비교할 때 총이자, 금리 변동 여부, 중도상환 조건을 함께 확인해야 합니다.

02 · 차량 교체 시

5년 후 차를 바꾼다면 어떻게 할까요?

예를 들어 5년 후 차량을 매각하고 남은 대출원금을 상환할 수 있습니다. 상환 이후 기간의 이자는 일반적으로 발생하지 않지만, 실제 정산금과 중도상환수수료는 약정에 따라 확인해야 합니다.

03 · 기존 할부 유지

다음 차량을 구매할 때도 조건 확인이 먼저입니다

기존 대출을 유지하면서 다른 차량을 구매하려면 추가 대출 심사, DSR, 기존 담보·매각 관련 약정과 상환능력을 확인해야 합니다. 누구에게나 가능한 방식은 아닙니다.

04 · 이자 절감

여유자금이 생기면 원금 부분상환을 검토하세요

일부 원금을 미리 갚으면 이후 이자 부담을 줄일 수 있습니다. 다만 부분상환 허용 여부, 수수료, 비상자금과 상환 방식까지 고려해야 하므로 모든 상황에서 최선이라고 단정할 수는 없습니다.

AG 천팀장 상담 원칙

할부 기간보다 중요한 것은
고객님의 자금 계획에 맞는 금융 설계입니다.

월 상환능력, 예상 차량 보유 기간, 신용점수·DSR, 향후 주택담보대출 계획까지 함께 고려합니다. 1차 조회와 최종 승인 결과는 다를 수 있습니다.

나에게 맞는 할부 상담하기 ↗
LATEST BLOG STORIES

블로그 실제 진행 후기
900건 이상

AG천팀장 900건 이상 실제 진행 사례 보러가기. 두 블로그의 최신 게시글을 발행일 순으로 통합해 최대 6건 표시합니다.

REAL CUSTOMER STORIESAG천팀장 900건 이상 실제 진행 사례 보러가기

차종과 관계없이 전체 최신 게시글 6건을 확인하세요.

최신 게시글을 불러오는 중입니다…
AG CHEON · FINANCIAL DESIGN PHILOSOPHY

같은 자동차라도, 누가 설계하느냐에 따라
금융의 결과는 달라질 수 있습니다.

한도와 월 납입금뿐 아니라 신용점수·DSR·향후 대출계획까지. AG 천팀장은 조회 전부터 실행·등록까지 고객의 조건을 종합적으로 검토합니다.
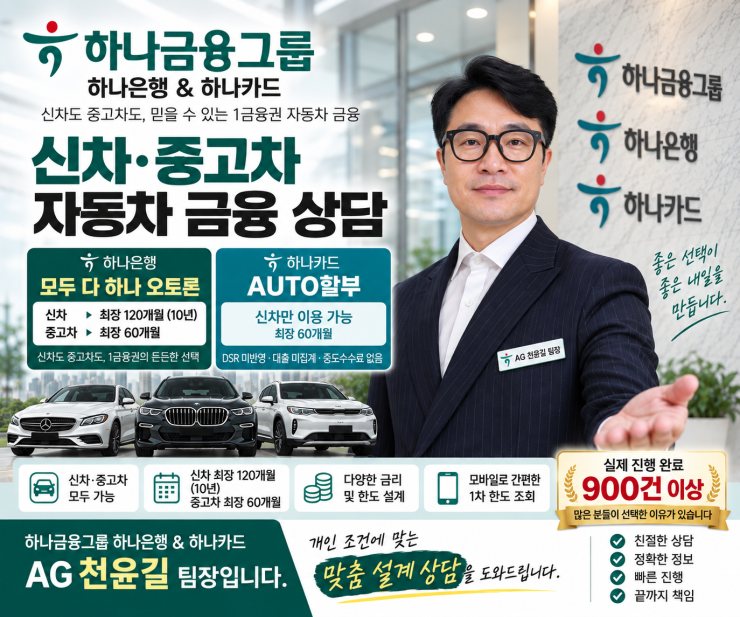
AG 천팀장 자동차 금융 전문 상담 안내
AG 천팀장 · 자동차 금융 맞춤 상담
WHY AG CHEON

AG 천팀장이 다른 이유
자동차 금융 상담은 조회 전부터 다릅니다.

10년 이상 자동차 금융 상담 경험을 바탕으로 차량 가격과 선수금뿐 아니라 신용·소득·기존 대출·DSR 및 향후 주택담보대출 계획까지 함께 살펴봅니다.

단순한 한도 안내에 그치지 않고 1차 조회와 최종 심사를 구분하고, 필요한 경우 조건부 부족금 대안을 검토하며 약정·송금·차량 등록까지 진행 위험을 줄이는 상담을 지향합니다.

신용·DSR 사전 점검60개월·120개월 비교조건부 플랜B 검토실행·등록까지 확인
AG 천팀장 상담하기 ↗
AG 천팀장 자동차 금융 컨설팅 5가지 원칙

사전 진단 → 본심사·협의 → 부족금 대안 → 상환계획 → 실행·등록 확인

01 · 사전 상담

한도조회보다 먼저 고객의 금융상황을 분석합니다

차량 가격과 필요 할부금액, NICE·KCB 신용점수, 소득·기존 대출·DSR, 향후 주택담보대출 및 전세자금 계획을 전화 상담에서 함께 확인합니다.

심사에 불리할 수 있는 조건을 미리 안내하고, 불필요한 조회를 줄이기 위한 진행 방향을 검토합니다.

핵심 장점 조회 전에 고객별 가능성과 주의점을 먼저 살핍니다.

02 · 조회·본심사

1차 한도가 아닌 최종 승인 결과를 기준으로 판단합니다

사전 상담 후 필요한 한도조회와 소득증빙, 본심사 절차를 안내합니다. 확인 가능한 범위에서 금융사 본사 협의와 추가 심사조건을 검토합니다.

1차 조회금액은 최종 승인이 아니며, 최종 심사 결과와 실제 차량 구매금액을 비교해 부족금 여부를 확인합니다.

핵심 장점 조회 화면의 숫자만 믿고 계약을 서두르지 않도록 돕습니다.

03 · 부족금 플랜B

한도가 부족해도 조건에 맞는 대안을 검토합니다

은행 오토론 최종 승인액이 부족할 때 별도 금융상품의 적용 가능성, 병행 제한, DSR, 신용정보 반영 방식과 약정·실행 순서를 확인합니다.

병행이 어렵다면 현금 선수금 조정이나 차량 예산 변경 등 현실적인 대안을 함께 안내합니다.

핵심 장점 부족금을 단순히 다른 대출로 채우지 않고 전체 금융구조를 살핍니다.

04 · 상환능력 설계

승인 한도보다 매월 감당할 수 있는 금액이 중요합니다

60개월과 120개월의 월 납입금·총이자·중도상환 조건을 비교하고 기존 대출의 상환 부담까지 고려합니다.

필요하면 차량 구매예산을 낮추는 방향도 안내하며, 향후 주택 마련 등 금융계획에 미칠 수 있는 영향도 검토합니다.

핵심 장점 무리한 구매보다 지속 가능한 상환계획을 우선합니다.

05 · 실행·등록 확인

계약과 송금 이후 차량 등록까지 확인합니다

금융상품별 심사·약정·실행 순서를 확인하고, 차량대금 송금 이후 카매니저를 통해 등록 결과를 점검합니다.

등록증의 소유자 및 공동명의 지분 등 계약과 연결되는 사항을 확인합니다.

핵심 장점 금융 승인에서 끝내지 않고 차량 구매 절차의 마무리까지 살핍니다.

CREDIT & REVIEW

신용점수와 부결 사유까지 살펴보는 사전 진단

NICE·KCB 점수는 어떻게 참고하나요?

AG 천팀장은 실무 상담에서 NICE·KCB 양사 약 750점 이상을 1차 참고 구간, 800점 이상을 상대적으로 유리한 구간으로 활용합니다. 이는 상담 경험에 따른 참고 기준이며 하나은행의 공식 고정 승인 커트라인은 아닙니다.

실제 한도는 소득·기존 채무·DSR·금융사 심사기준에 따라 달라집니다.

부결 결과가 나왔다면?

확인 가능한 부결 코드와 심사 사유, 신용정보·상환 이력·소득증빙 조건을 검토하고 보완할 수 있는 부분이 있는지 상담합니다.

조건 개선 후 재심사 가능성을 살펴볼 수 있지만 신용점수 개선이나 재승인을 보장하지 않습니다.

PLAN B · CONDITIONAL FINANCING STRATEGY

플랜B는 누구나 이용할 수 있는
금융 방법이 아닙니다.

은행 한도가 부족하다고 다른 금융상품을 무조건 추가할 수는 없습니다. 승인 가능성과 병행 실행 가능성은 별개이며, 고객별 심사조건을 먼저 확인해야 합니다.

01 · 개별 심사

상품마다 이용 조건이 다릅니다

신용·소득·기존 대출·DSR·금융사별 심사 및 병행 제한에 따라 가능 여부가 달라집니다.

02 · 실행 순서

두 상품의 승인만으로 충분하지 않습니다

먼저 실행한 상품의 부채·신용정보 반영이 다른 상품의 심사와 실행에 영향을 줄 수 있습니다.

03 · 계약 위험

잔금 부족과 계약 취소 위험까지 점검

실행 가능성을 확인하지 않고 계약하면 출고 지연, 잔금 부족 또는 계약 취소 검토가 필요할 수 있습니다.

AG 천팀장의 플랜B 원칙

금융상품별 장단점과 심사·약정·실행 순서를 검토하고, 병행이 어렵다면 선수금 또는 차량 예산 조정 등 현실적인 대안을 안내합니다. 최종 진행 여부는 각 금융사의 심사와 계약조건에 따르며 승인·실행을 보장하지 않습니다.

신차 계약 전, 금융조건부터 점검하세요

차종·차량가·필요금액·신용·소득 상황을 바탕으로 검토할 항목과 진행 순서를 안내합니다.

AG 천팀장 1:1 상담 ↗
FINANCING OPTIONS

신차 자동차할부
어떤 상품이 맞을까요?

제조사 파이낸셜·캐피탈 상품과 은행 최장 120개월을 비교할 때, 선수금·만기 잔액·총이자까지 함께 확인하세요.
하나은행 모바일 영업점 My브랜치 안내
모바일 영업점 · My브랜치
모두 다 하나 오토론 상품 안내
모두 다 하나 오토론 · 일반 자동차
모두 다 하나 오토론 EV 전기차 금융 안내
모두 다 하나 오토론 EV · 전기차
SMART FINANCING GUIDE

금융상품 선택 전, 꼭 확인할 3가지

사진을 클릭하면 큰 화면으로 내용을 확인할 수 있습니다.

※ 세 이미지는 이해를 돕는 참고자료이며, 이미지의 점수·금리·수수료·DSR 설명은 금융회사 공식 확정 심사기준이 아닙니다. 상품·시점·개별 약정에 따라 달라질 수 있으므로 실제 신청 전 최신 조건을 확인해야 합니다.

금융상품 선택 가이드
선택한 금융상품 가이드 이미지
1 / 3
비대출성 카드할부 비교

하나카드 AUTO할부

차량 판매처의 카드 결제 허용 및 상품 조건 확인

최장 60개월
  • 해당 상품 조건 충족 시 비대출성 카드할부
  • 해당 상품은 일반적으로 DSR 산정 제외
  • 중도상환수수료 없는 조건 확인
  • 실제 금리·한도·결제 방식 개별 확인
카드할부 비교 상담 ↗
캐피탈·파이낸셜 금융상품 비교

비교 금융사 (캐피탈·파이낸셜)

국산차·수입차 제조사 연계 금융 및 캐피탈 상품의 조건 비교

  • 제조사 특별금리·프로모션과 일반 할부금융 금리를 구분해 비교
  • 할부기간·월 납입금·총이자·선수금·중도상환수수료 확인
  • 유예형 상품은 만기 유예금·반납·재금융 조건까지 확인
  • 고금리 대출이나 부채 증가·연체는 신용평가에 불리할 수 있음

신용점수 유의 2금융권 캐피탈·파이낸셜의 고금리 대출상품을 이용하면 신용점수 하락의 원인이 될 수 있습니다. 다만 2금융권 이용 자체가 일률적인 하락을 의미하지 않으며, 실제 영향은 개인 신용상태·대출금리·부채·상환이력 등에 따라 다릅니다.

캐피탈·파이낸셜 상세 비교 ↓
120개월 할부를 고려하신다면

같은 원금과 금리라면 기간이 길수록 월 납입금은 낮아지지만 총이자는 증가할 수 있습니다. 일부 중도상환이나 3~5년 뒤 차량 교체 시 잔여 원금을 상환하면 이후 기간의 이자 부담을 줄일 수 있으며, 수수료 및 상환 조건은 약정별로 확인해야 합니다.

FINANCIAL PRODUCT COMPARISON

은행 오토론 vs 국산차·수입차 금융상품 비교

금리만이 아니라 월 납입금·총이자·신용·DSR·유예금 만기 부담을 함께 비교합니다.

국산차 · 제조사 캐피탈·카드할부

60개월 상품이 많지만 기간과 프로모션은 상품별로 다릅니다. 제조사 특별금리·무이자 혜택이 유리할 수 있으며, 비대출형 카드할부는 DSR·중도상환 조건을 개별 확인해야 합니다.

  • 금리·선수금·월 납입금·총이자 비교
  • 대출형과 비대출형 카드할부 구분
  • 개인별 신용·DSR·상품 약정 확인

수입차 · 파이낸셜·캐피탈·유예할부

36~60개월 상품과 유예형 금융상품 등을 비교합니다. 유예할부는 월 부담을 줄일 수 있지만 만기 유예금·차량 반납·재금융 조건이 중요합니다.

  • 만기 유예금 및 잔존가치 보장 조건 확인
  • 반납·인수·재금융 심사 조건 확인
  • 중도상환수수료 및 총 금융비용 비교
하나은행 신차 오토론 · 최장 120개월

상품 기준 300만원 이상, 최대 6,000만원, 최장 120개월까지 검토할 수 있습니다. 월 납입금 부담을 분산할 수 있지만 총이자가 증가할 수 있으며, 신용·소득·DSR·최종 심사에 따라 조건이 달라집니다. 부족금 플랜B는 별도 심사·병행 제한·실행 순서 확인이 필요하고 누구나 이용할 수 있는 방법은 아닙니다.

ALL CAR BRANDS

자동차 회사별 신차할부 안내

국산차·수입차 브랜드를 선택해 금융상품의 기간·한도·선수금·DSR·월 납입금 확인사항을 살펴보세요. 특정 상품 이용은 심사와 제휴 조건에 따라 달라집니다.

국산 · Hyundai

현대자동차

현대자동차 신차 자동차할부 상담

그랜저·싼타페·아이오닉 등 브랜드별 차량의 조건을 검토합니다. 은행 최장 120개월과 제조사 금융·카드할부의 금리·총이자·한도 비교가 필요합니다.
브랜드 할부 상담 ↗
국산 · Kia

기아

기아 신차 자동차할부 상담

쏘렌토·카니발·EV 등 브랜드별 차량의 조건을 검토합니다. 은행 최장 120개월과 제조사 금융·카드할부의 금리·총이자·한도 비교가 필요합니다.
브랜드 할부 상담 ↗
국산 · Genesis

제네시스

제네시스 신차 자동차할부 상담

GV70·GV80·G80 등 브랜드별 차량의 조건을 검토합니다. 은행 최장 120개월과 제조사 금융·카드할부의 금리·총이자·한도 비교가 필요합니다.
브랜드 할부 상담 ↗
국산 · KGM

KG모빌리티

KG모빌리티 신차 자동차할부 상담

SUV·픽업 등 브랜드별 차량의 조건을 검토합니다. 은행 최장 120개월과 제조사 금융·카드할부의 금리·총이자·한도 비교가 필요합니다.
브랜드 할부 상담 ↗
국산 · Chevrolet

쉐보레

쉐보레 신차 자동차할부 상담

국내 판매 신차 등 브랜드별 차량의 조건을 검토합니다. 은행 최장 120개월과 제조사 금융·카드할부의 금리·총이자·한도 비교가 필요합니다.
브랜드 할부 상담 ↗
수입 · Mercedes-Benz

벤츠

벤츠 신차 자동차할부 상담

E클래스·GLC·GLE 등 브랜드별 차량의 조건을 검토합니다. 은행 최장 120개월과 제조사 금융·카드할부의 금리·총이자·한도 비교가 필요합니다.
브랜드 할부 상담 ↗
수입 · BMW

BMW

BMW 신차 자동차할부 상담

X1·5시리즈·X5 등 브랜드별 차량의 조건을 검토합니다. 은행 최장 120개월과 제조사 금융·카드할부의 금리·총이자·한도 비교가 필요합니다.
브랜드 할부 상담 ↗
수입 · Audi

아우디

아우디 신차 자동차할부 상담

A6·Q4 e-tron 등 브랜드별 차량의 조건을 검토합니다. 은행 최장 120개월과 제조사 금융·카드할부의 금리·총이자·한도 비교가 필요합니다.
브랜드 할부 상담 ↗
수입 · Porsche

포르쉐

포르쉐 신차 자동차할부 상담

카이엔·파나메라 등 브랜드별 차량의 조건을 검토합니다. 은행 최장 120개월과 제조사 금융·카드할부의 금리·총이자·한도 비교가 필요합니다.
브랜드 할부 상담 ↗
수입 · Lexus

렉서스

렉서스 신차 자동차할부 상담

ES·RX·NX 등 브랜드별 차량의 조건을 검토합니다. 은행 최장 120개월과 제조사 금융·카드할부의 금리·총이자·한도 비교가 필요합니다.
브랜드 할부 상담 ↗
수입 · Tesla

테슬라

테슬라 신차 자동차할부 상담

모델Y·모델3 등 브랜드별 차량의 조건을 검토합니다. 테슬라 카드 결제·캐시백은 삼성카드 제휴 및 심사·결제 조건 확인이 필요합니다.
브랜드 할부 상담 ↗
수입 · Volkswagen

폭스바겐

폭스바겐 신차 자동차할부 상담

ID.4·SUV 등 브랜드별 차량의 조건을 검토합니다. 은행 최장 120개월과 제조사 금융·카드할부의 금리·총이자·한도 비교가 필요합니다.
브랜드 할부 상담 ↗
HOW IT WORKS

자동차 금융 상담
진행 절차

간편 조회부터 최종 승인, 차량대금 결제까지 단계별로 확인합니다.

01상담 및 조건 확인차종 · 차량가 · 선수금
021차 간편 조회예상 한도 · 상품 검토
03본 심사소득 · 재직 · DSR 확인
04서류 및 약정계약서 · 견적서 접수
05송금 · 등록 확인약정 조건에 따른 실행
FAQ · NEW CAR FINANCE

신차 자동차할부 자주 묻는 질문

120개월·금리·DSR·카드할부·신용관리까지, 상담 전에 가장 많이 확인하는 질문을 정리했습니다.

12자주 묻는 질문
01하나은행 신차 오토론은 누구나 120개월까지 가능한가요?
상품 기준으로 300만원 이상, 최대 6,000만원, 최장 120개월까지 검토할 수 있습니다. 실제 승인 여부와 이용 기간·한도는 신용점수, 소득, 기존 부채, DSR 및 최종 심사 결과에 따라 달라집니다.
02은행 오토론 1차 한도조회와 최종 승인은 무엇이 다른가요?
1차 조회는 예비 한도이며 최종 승인을 의미하지 않습니다. 소득증빙, 재직, 기존 부채 및 DSR 등을 확인하는 본심사에서 한도나 승인 결과가 달라질 수 있습니다.
0360개월과 120개월 중 어떤 기간이 유리한가요?
같은 대출금액과 금리를 가정하면 60개월은 총이자 부담을 줄이는 데 유리할 수 있고, 120개월은 월 납입금 부담을 분산할 수 있습니다. 실제 금리, 총이자, 중도상환수수료와 차량 교체 계획을 함께 비교해야 합니다.
04신차 전액할부는 선수금 없이 가능한가요?
은행 오토론과 추가 금융상품의 심사·결제 조건이 맞는 경우 검토할 수 있습니다. 다만 전액할부는 보장되지 않으며 부족한 금액을 현금으로 준비해야 할 수도 있습니다.
05은행 오토론 한도가 부족하면 어떻게 하나요?
부족한 금액은 현금으로 준비하거나 별도 심사가 필요한 플랜B를 검토할 수 있습니다. 상품별 병행 가능 여부, DSR, 실행 순서와 실제 결제 방식을 확인해야 하므로 모든 고객에게 적용되는 방법은 아닙니다.
06캐피탈·파이낸셜 고금리 할부는 신용점수에 영향을 주나요?
고금리 대출이나 부채 증가, 연체 등은 신용평가에 불리하게 작용할 수 있습니다. 다만 2금융권 이용 자체가 반드시 신용점수 하락을 의미하는 것은 아니며 개인별 신용상태·금리·부채·상환이력에 따라 영향이 다릅니다.
07자동차할부도 DSR에 영향을 주나요?
은행 오토론 등 대출형 상품은 DSR 심사에 영향을 줄 수 있습니다. 실제 규제 적용 여부와 한도는 총대출액, 연소득, 기존 부채, 대출 종류와 규제상 예외 등에 따라 달라집니다.
08하나카드 AUTO할부는 은행 대출과 무엇이 다른가요?
비대출형 카드할부는 상품 조건에 따라 DSR과 중도상환수수료 측면에서 차이가 있을 수 있습니다. 실제 카드 결제 가능 여부, 적용 금리·한도·기간 및 대출형·비대출형 여부를 확인해야 합니다.
09하나은행 오토론 중도상환수수료는 얼마인가요?
현재 홈페이지에 안내한 기준은 3년 이내 0.59%, 3년 이후 면제입니다. 다만 상품·약정 및 상환 시점에 따라 실제 수수료와 계산 방식이 달라질 수 있으므로 약정서를 확인해야 합니다.
10BMW·벤츠 등 수입차 유예할부는 어떤 점을 주의해야 하나요?
유예할부는 매월 납입 부담을 낮출 수 있지만 만기 시점에 남는 유예금을 상환해야 합니다. 현금 상환, 재금융 심사, 차량 반납 가능 여부와 주행거리·차량 상태 등 약정 조건을 반드시 확인해야 합니다.
11신용점수가 낮아도 신차할부 상담이 가능한가요?
상담은 가능하지만 승인 여부는 금융회사 심사로 결정됩니다. 신용점수뿐 아니라 소득증빙, 기존 부채, DSR과 부결 사유 등을 함께 확인하며 승인이나 한도 회복을 보장하지 않습니다.
12자동차 계약 전에 금융 상담을 받아야 하나요?
가능하면 계약 확정 전에 예비 한도와 본심사 절차, 부족금 준비 및 상품별 실행 순서를 확인하는 것이 좋습니다. 실행 순서가 맞지 않으면 차량대금 지급이나 계약 진행에 차질이 생길 수 있습니다.
내 조건에 맞는 신차할부, 직접 비교해 보세요.

1차 조회는 최종 승인이 아니며, 금융상품 이용은 심사 및 약정 조건에 따라 달라집니다.

AG 천팀장 1:1 맞춤 상담 ↗
1:1 CONSULTATION

신차 계약 전,
할부 조건부터 비교해 보세요.

차종·차량 가격·선수금·희망 기간을 알려주시면 검토할 항목과 조회 절차를 안내하겠습니다. 심사 결과를 보장하지 않습니다.
AG 천팀장 하나카드 오토 에이전트 실제 명함 사진